
WHOA schuldakkoord: waarom de details het verschil maken
In één week hebben we drie WHOA schuldakkoorden afgerond en daarmee drie faillissementen voorkomen. Twee akkoorden kregen 100% instemming, in trajecten met elk meer dan 40 belanghebbenden. Het derde akkoord is door de rechtbank gehomologeerd.
Ook voor Hermes Advisory is dat geen standaardweek. Het laat wel zien waar de WHOA inmiddels staat. Wat in 2021 begon als nieuw en onbeproefd instrument, is uitgegroeid tot een volwaardig herstructureringsinstrument voor het middensegment. De vraag is niet meer óf een WHOA schuldakkoord werkt. De vraag is wat het verschil maakt tussen een akkoord dat standhoudt en een akkoord dat strandt.
Unanimiteit bij een WHOA schuldakkoord is geen toeval
Een goed plan is een voorwaarde, maar het levert geen 40 handtekeningen op. Unanimiteit ontstaat doordat je vroeg het gesprek aangaat met iedere belanghebbende en open bent over wat er op tafel ligt.
Een schuldeiser die begrijpt waarom hij een deel van zijn vordering inlevert en wat hij bij faillissement zou ontvangen, stemt anders dan een schuldeiser die op de dag van stemming verrast wordt. Weerstand komt zelden voort uit de inhoud alleen. Meestal komt die voort uit wantrouwen of onduidelijkheid.
Die transparantie organiseren we met ICRA, ons eigen cloudplatform. Iedere schuldeiser ziet zijn eigen positie, de onderbouwing van het plan en de stand van het traject. Dat haalt de ruis uit het proces en maakt het gesprek inhoudelijk.
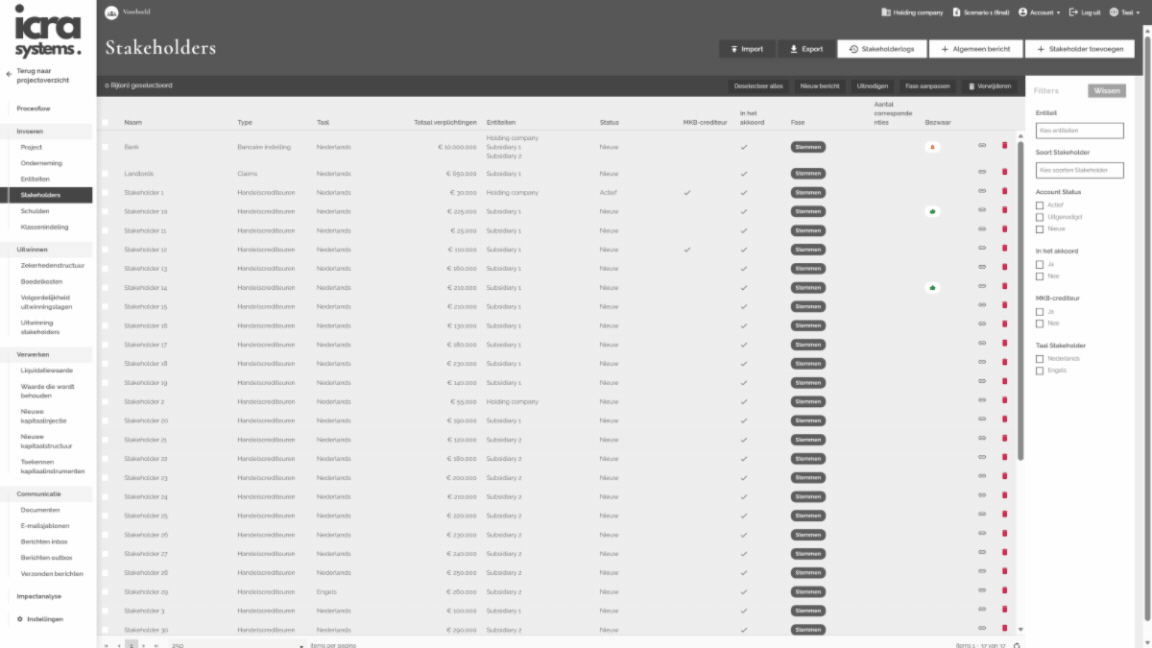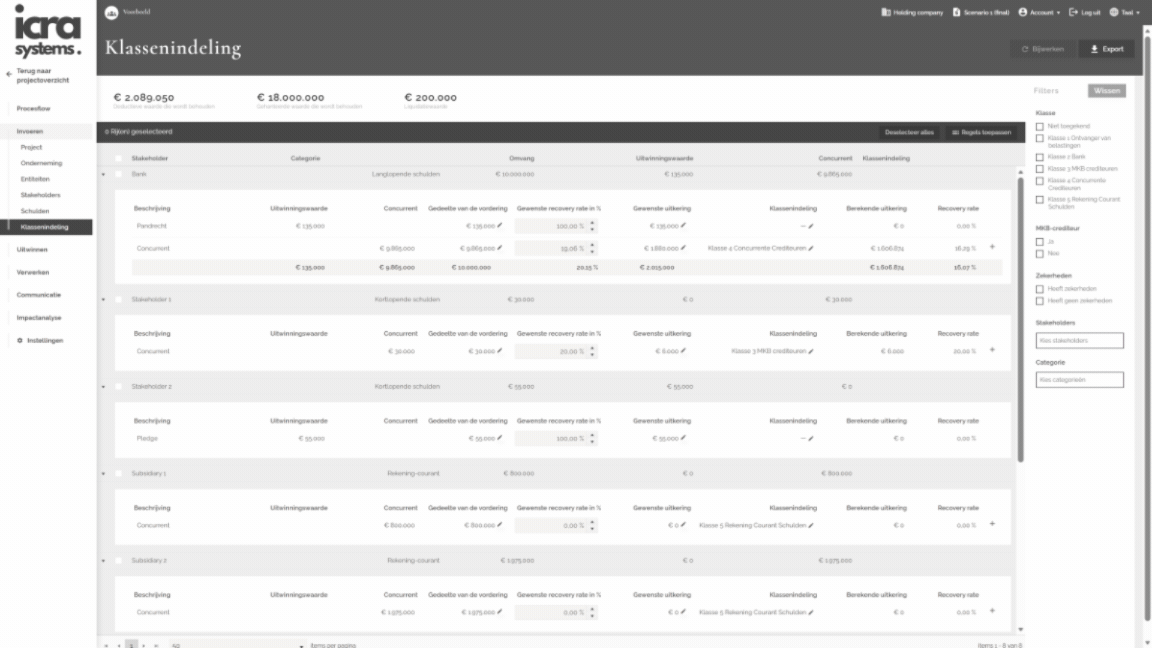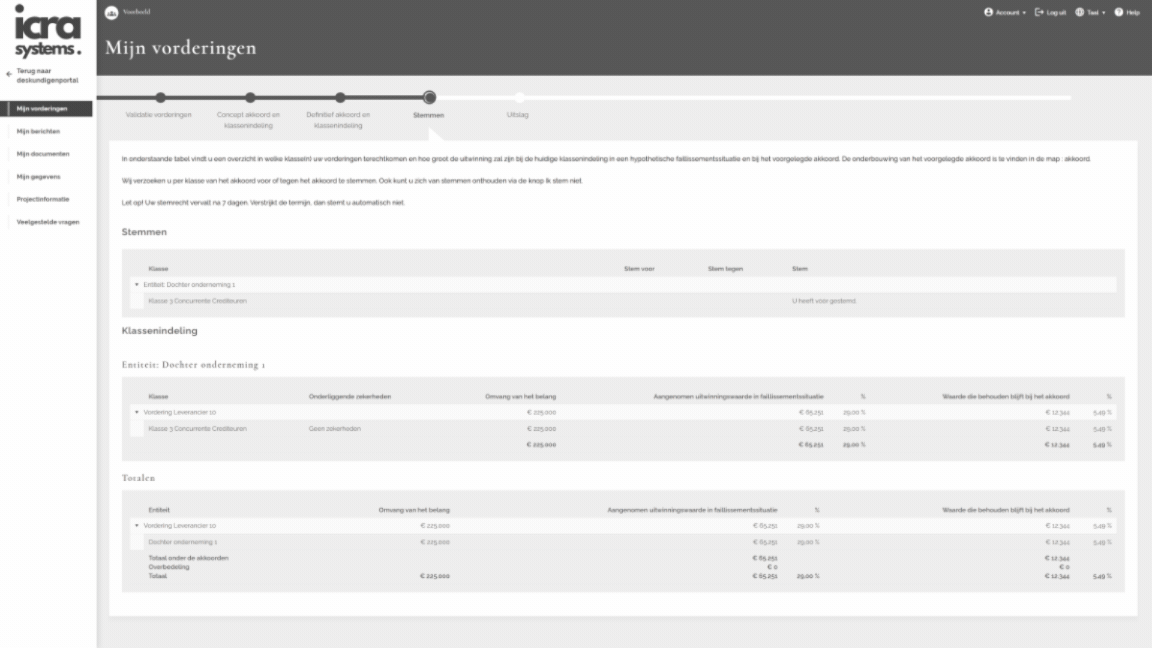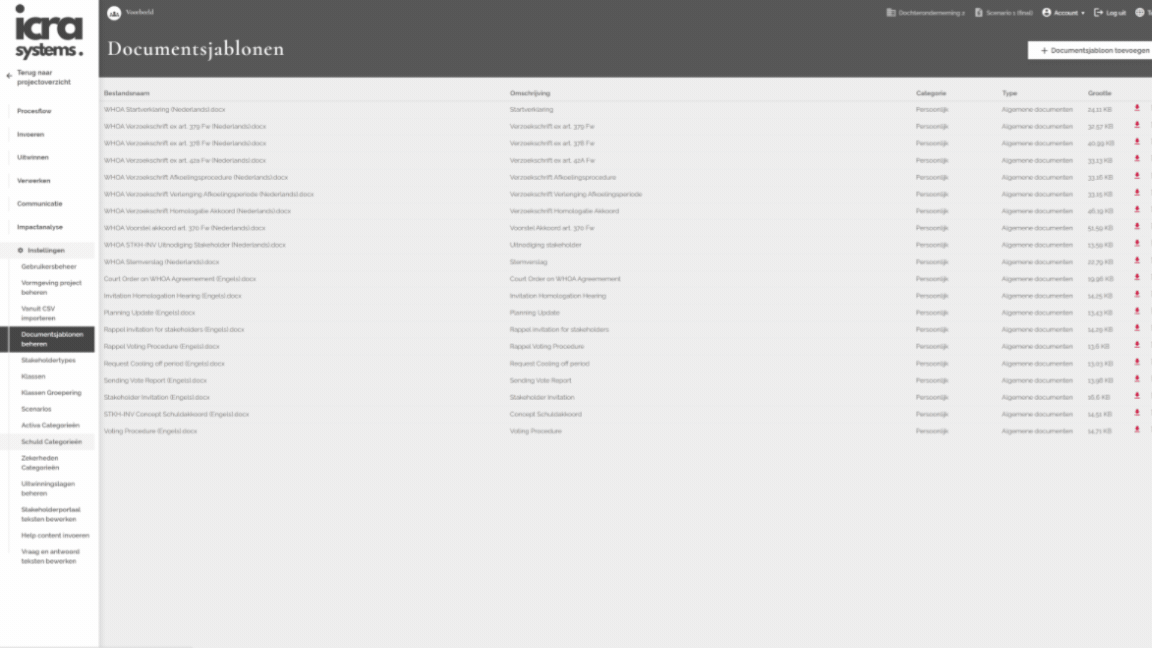
Het stakeholderoverzicht in ICRA: per belanghebbende het type schuldeiser, de vordering, de fase en eventuele bezwaren.
De details die elk WHOA traject eigen maken
Geen WHOA traject is hetzelfde. Het verschil zit in vragen die op papier klein lijken, maar in de praktijk bepalen of een akkoord de stemming en de toetsing door de rechter overleeft. Vier voorbeelden uit de trajecten van deze week.
Financial lease in een WHOA akkoord
Een leasemaatschappij heeft een andere positie dan een gewone concurrente schuldeiser, omdat er een object tegenover de vordering staat. Het gangbare uitgangspunt is een splitsing: het deel van de vordering dat door de waarde van het object wordt gedekt, en het restant dat als concurrente vordering wordt behandeld.
Daarnaast moet je bepalen of het leasecontract wordt voortgezet of beëindigd. Is het object nodig voor de bedrijfsvoering, dan ligt voortzetting voor de hand en wordt het gedekte deel anders behandeld dan het restant. De klassenindeling volgt uit die keuzes, niet andersom.
Achtergestelde schuldeisers en de WHOA
Een achtergestelde schuldeiser hoort in een eigen klasse. De kernvraag is wat deze klasse in een faillissement zou ontvangen. Is dat niets, dan is de onderhandelingspositie beperkt. Krijgt de klasse in het akkoord meer dan in een faillissement, dan is instemming verdedigbaar en bij homologatie toetsbaar.
De rangorde moet over alle klassen consistent zijn. Een akkoord dat een achtergestelde schuldeiser ruimer bedeelt dan de rangorde rechtvaardigt, loopt vast op een tegenstemmende klasse en daarmee op de toetsing door de rechter.
Aandeelhouders die niet meewerken
De WHOA maakt het mogelijk aandeelhouders als aparte klasse in het akkoord te betrekken. Hun rechten kunnen worden gewijzigd, ook als zij tegenstemmen, mits aan de voorwaarden voor homologatie is voldaan.
Werkt een deel van de aandeelhouders structureel tegen, dan kan een herstructureringsdeskundige uitkomst bieden. Het belangrijkste inzicht: een blokkerende aandeelhouder heeft onder de WHOA minder macht dan hij vaak denkt.
Waardering: liquidatiewaarde en reorganisatiewaarde
Waarde is in vrijwel elk traject het echte twistpunt. Twee waarden staan centraal. De liquidatiewaarde bepaalt wat schuldeisers bij faillissement ontvangen. De reorganisatiewaarde bepaalt wat er te verdelen valt als de onderneming doorgaat.
Schuldeisers kijken vanuit hun eigen belang naar die cijfers. Een onderbouwde en navolgbare waardering is dan geen formaliteit, maar het fundament van het akkoord. Wie de waardering niet kan verdedigen, verliest de stemming of de homologatie.
Unanieme instemming of homologatie door de rechter
Beide routes werken. Unanimiteit is sneller en goedkoper, omdat er geen rechterlijke toets nodig is. Homologatie is de route als een klasse niet meegaat, maar dan wordt elk detail van het plan door de rechter getoetst.
De voorwaarde is in beide gevallen dezelfde. De details moeten kloppen.
Veelgestelde vragen over het WHOA schuldakkoord
Kan een WHOA schuldakkoord zonder tussenkomst van de rechter tot stand komen?
Ja. Stemmen alle betrokken schuldeisers en aandeelhouders in, dan is het akkoord bindend zonder homologatie. Pas als een klasse tegenstemt, is de rechter nodig om het akkoord ook voor de tegenstemmers bindend te verklaren.
Wanneer stemt een klasse in met een WHOA akkoord?
Een klasse stemt in als ten minste twee derde van het bedrag van de vorderingen of aandelen van de stemmers in die klasse vóór stemt. Het gaat dus om het bedrag, niet om het aantal stemmers.
Kan een leasemaatschappij in een WHOA akkoord worden betrokken?
Ja. De vordering van een leasemaatschappij kan in het akkoord worden opgenomen, meestal in een eigen klasse. Bepalend is welk deel van de vordering door de waarde van het object wordt gedekt en of het contract wordt voortgezet.
Wat doet ICRA in een WHOA traject?
ICRA is het cloudplatform waarmee Hermes Advisory WHOA trajecten uitvoert. Schuldeisers zien hun eigen positie en de onderbouwing van het plan, en de stemming verloopt digitaal en controleerbaar. Dat maakt trajecten met tientallen belanghebbenden beheersbaar en kostenefficiënt.
Ervaring zit in de details
Hermes Advisory heeft 200 ondernemingen begeleid bij hun schuldakkoord. Een overzicht staat op onze pagina trackrecord. Lees ook hoe een WHOA akkoord met schuldeisers werkt.
Het zijn kleine vragen. Juist daarin zit de ervaring.